연금계좌 세액공제 한도와 환급액, 총급여별로 얼마나 다를까
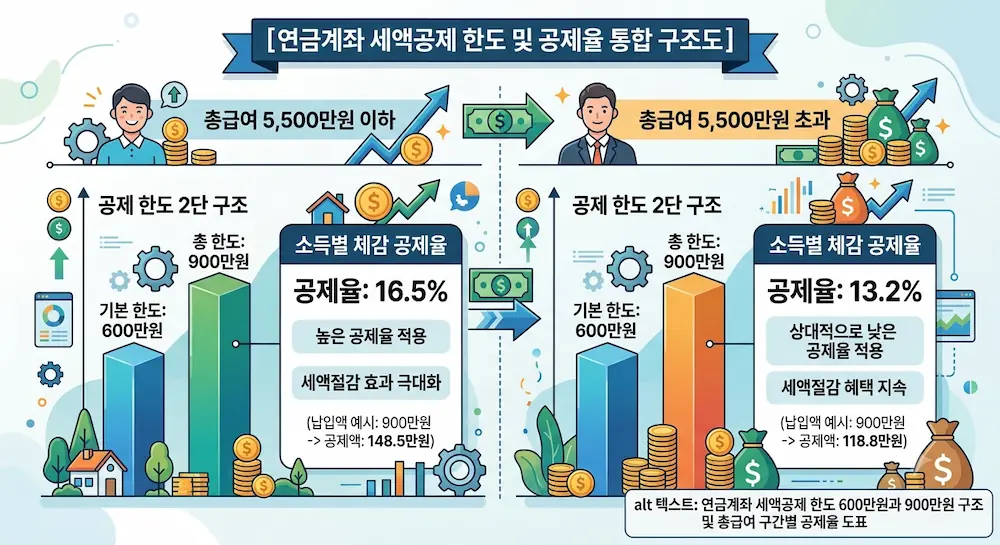
연금저축 600만원과 IRP 합산 900만원, 두 겹으로 걸리는 한도를 납입 조합표로 풀고 총급여 구간별 환급액을 검산까지 붙여 계산했습니다. 산출세액 한도와 ISA 전환 추가 300만원도 함께 정리합니다.
 Economista
연금저축 600만원과 IRP 합산 900만원, 두 겹으로 걸리는 한도를 납입 조합표로 풀고 총급여 구간별 환급액을 검산까지 붙여 계산했습니다. 산출세액 한도와 ISA 전환 추가 300만원도 함께 정리합니다.
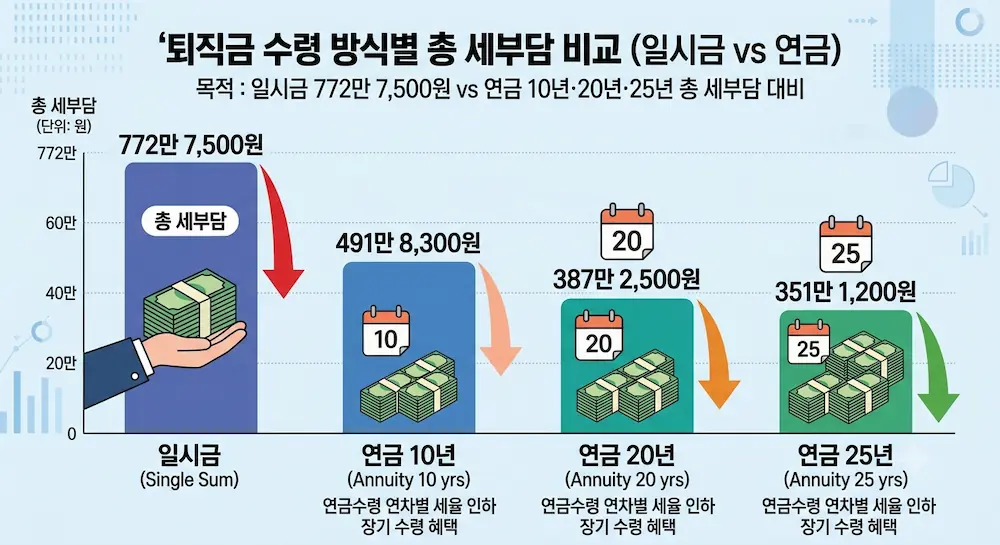
같은 퇴직급여라도 일시금이냐 연금이냐에 따라 세금이 달라집니다. 근속 20년·2억원을 기준으로 두 방식의 총 세부담을 직접 계산하고, 감면이 적용되지 않는 경우와 일시금이 나은 구간까지 짚었습니다.
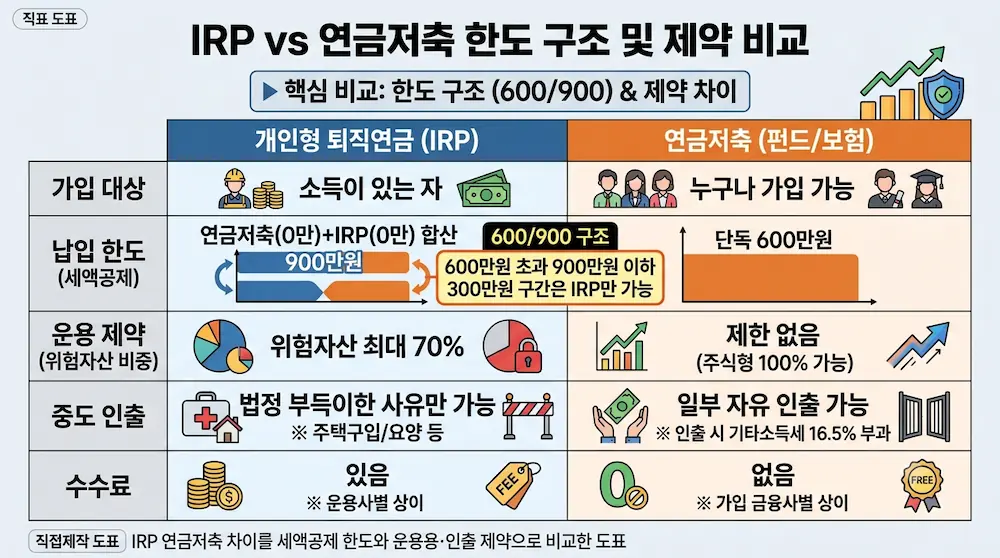
연금저축은 600만원, IRP를 더하면 900만원. 상한의 성격이 다르다는 것만 알아도 배분이 정해집니다. 두 계좌의 8개 항목과 배분별 공제액 계산을 정리했습니다.
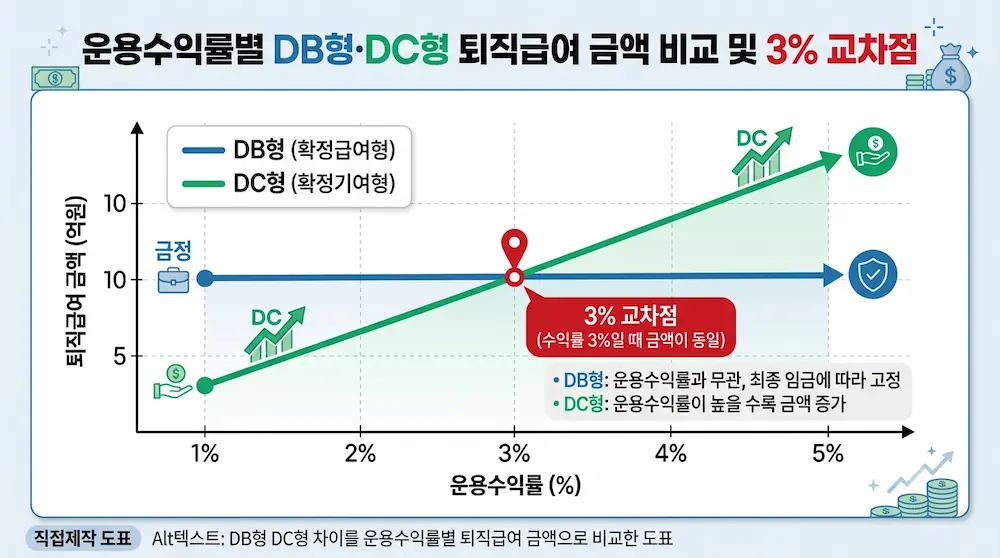
회사가 퇴직연금 제도를 고르라고 할 때 기준이 되는 숫자는 딱 두 개입니다. 내 임금상승률과 내가 낼 수 있는 운용수익률. 이 둘이 만나는 지점을 20년 근속 계산으로 확인해 봅니다.
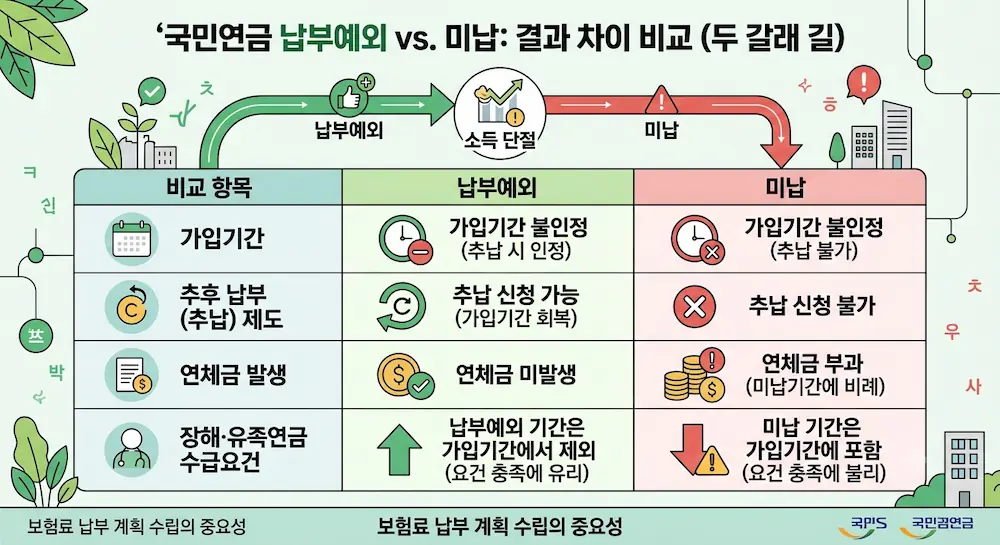
소득이 끊겼을 때 고지서를 그냥 둘지 신고할지는 몇 년 뒤 연금액과 유족연금 요건에서 결과가 갈립니다. 두 상태의 차이를 항목별로 정리하고, 나중에 메울 때 드는 비용을 소득 구간별로 계산했습니다.
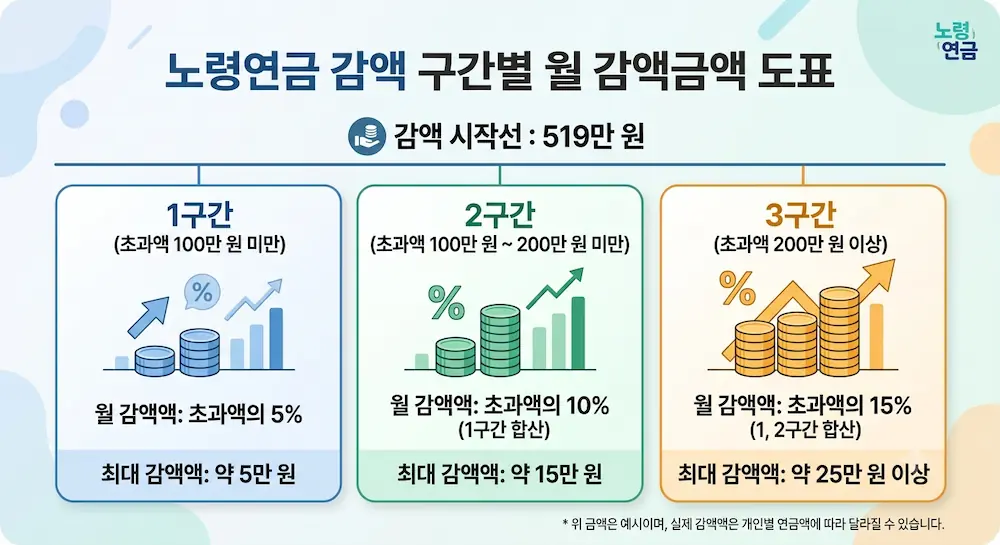
연금을 받으면서 일하면 정말 깎일까요? 감액이 시작되는 소득선과 구간별 산식, 총급여 8,000만 원 사례 계산까지 순서대로 짚어봅니다.
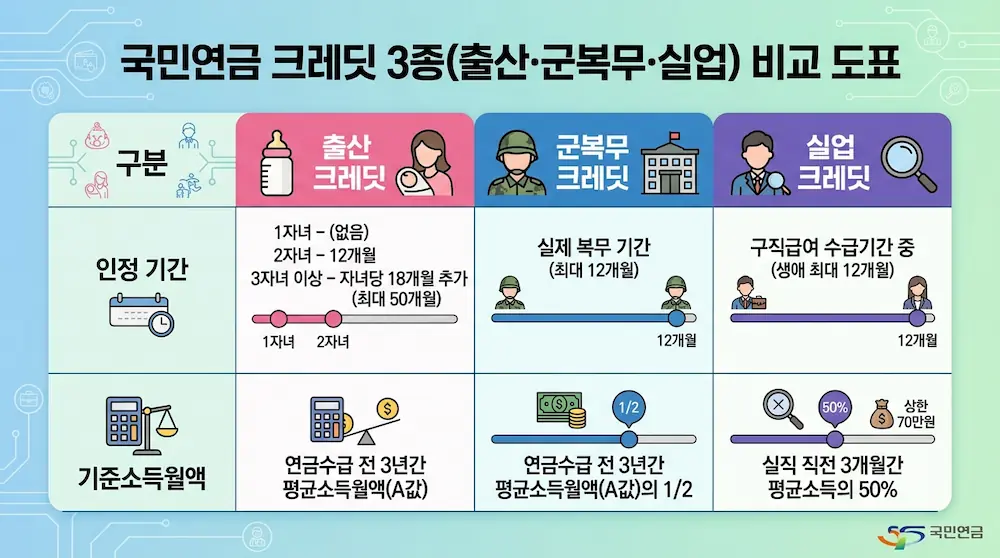
출산·군복무·실업 세 가지 크레딧의 인정 조건과 반영 시점이 어떻게 다른지, 12개월이 붙었을 때 월 연금액이 얼마나 오르는지 계산으로 확인해 봅니다.
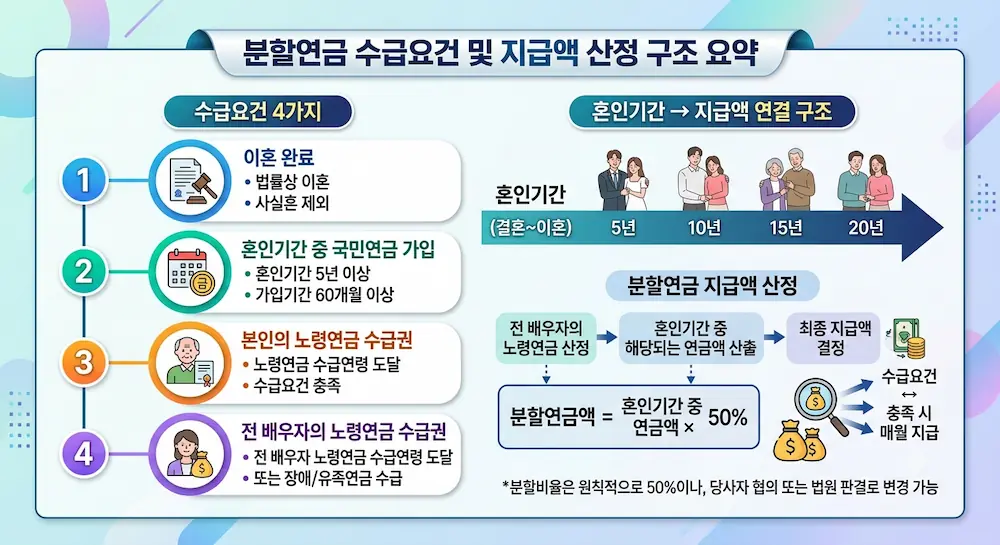
이혼했다고 자동으로 받는 것이 아닙니다. 혼인기간 5년의 진짜 기준, 겹치는 기간이 지급액을 어떻게 바꾸는지, 놓치면 소멸하는 두 개의 기한을 표로 정리했습니다.
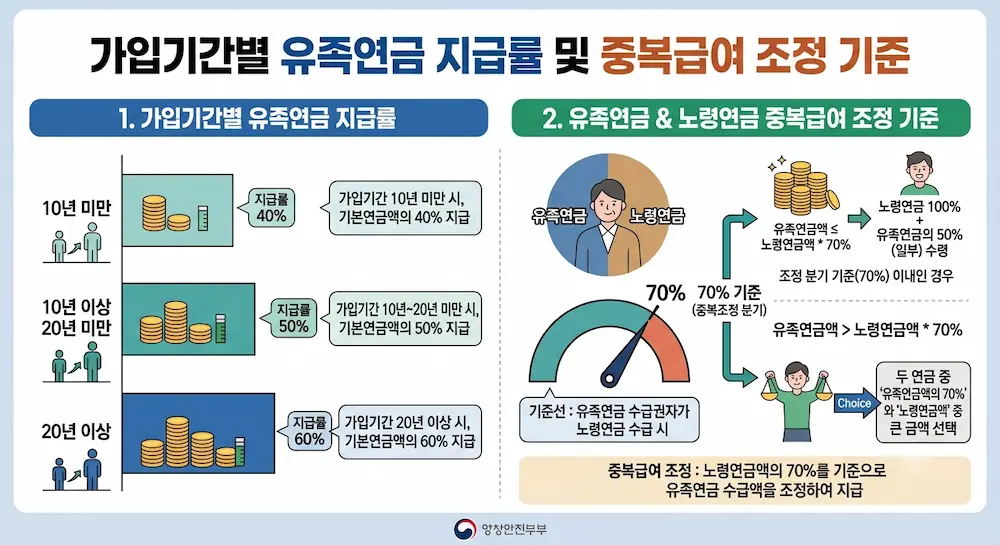
유족연금은 사망자 가입기간에 따라 기본연금액의 40~60%가 지급되고, 배우자·자녀·부모 순으로 최우선 순위자 한 명에게만 나옵니다. 본인 노령연금과의 중복급여 선택 기준까지 계산으로 정리했습니다.
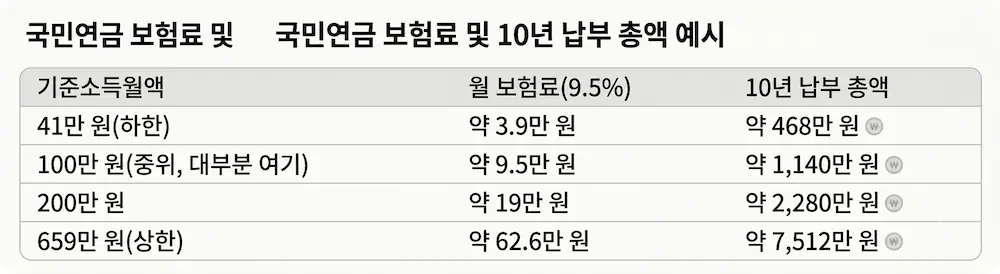
임의가입 최저 보험료는 기준소득월액 하한액이 아니라 중위수 기준소득월액에서 출발합니다. 신청 대상과 제외 대상, 구간별 10년 납부 결과를 검산과 함께 정리했습니다.