3층 연금 점검 순서, 조회부터 부족액 계산까지 4단계
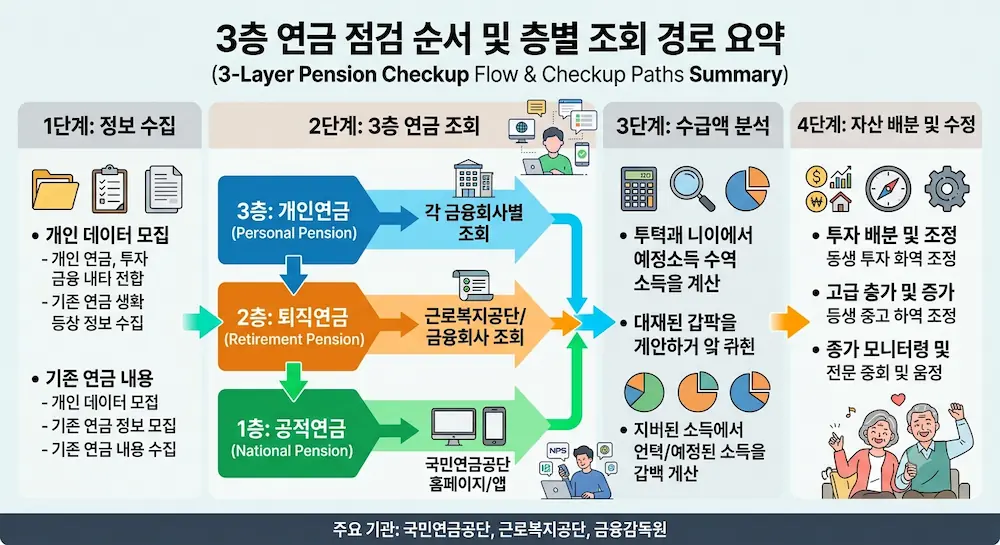
국민연금·퇴직연금·개인연금을 각각 어디서 확인하고 어떤 순서로 합산해야 하는지, 조회 신청 시점부터 부족액 계산까지 네 단계로 정리했습니다. 합산 결과는 본문 계산표에서 직접 검산해 두었습니다.
 Economista
국민연금·퇴직연금·개인연금을 각각 어디서 확인하고 어떤 순서로 합산해야 하는지, 조회 신청 시점부터 부족액 계산까지 네 단계로 정리했습니다. 합산 결과는 본문 계산표에서 직접 검산해 두었습니다.
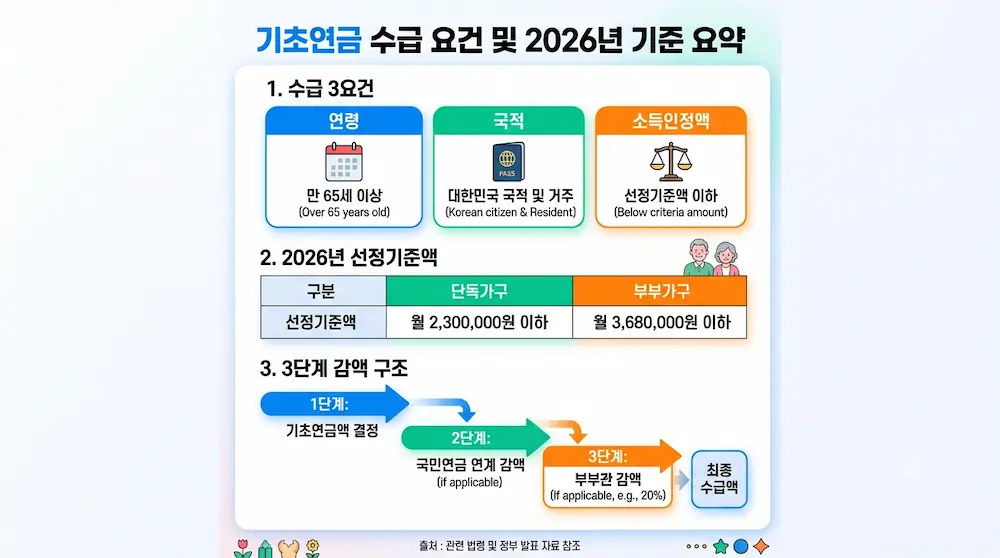
월급이나 연금 수령액만 보고 기초연금 수급 여부를 판단하면 어긋납니다. 기준은 집과 예금까지 환산한 소득인정액이고, 감액 산식의 입력값은 국민연금 총액이 아닙니다.
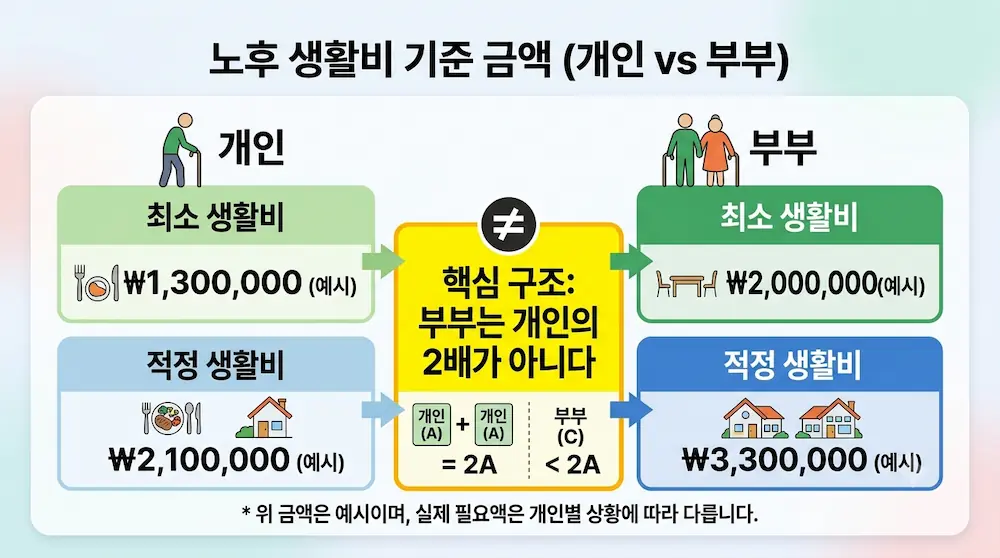
최소·적정 생활비는 과연 누가 정한 금액일까요. 국민노후보장패널조사의 조사 구조와 두 금액의 정의, 개인·부부 기준 차이, 그리고 내 연금 소득으로 채워야 할 부족액 계산표까지 정리했습니다.
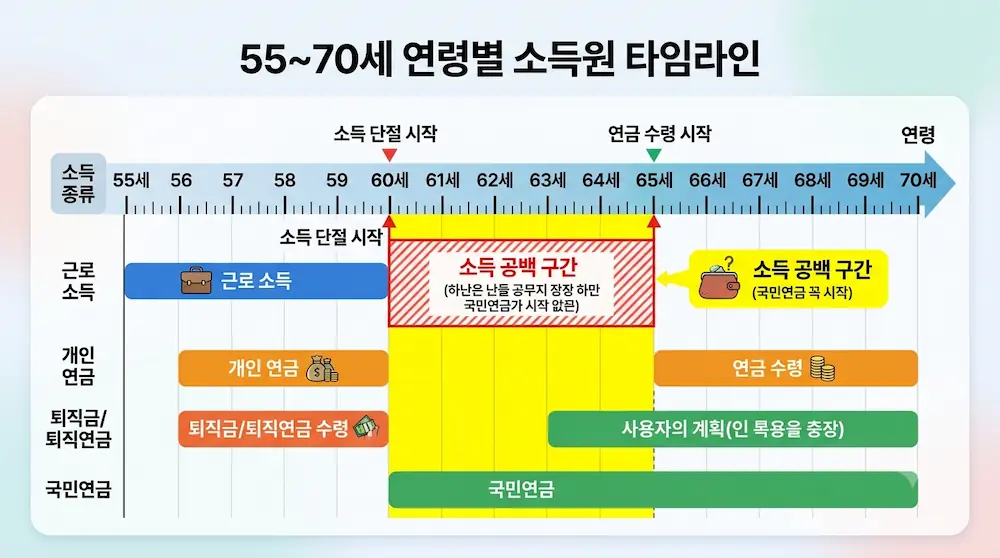
은퇴는 60세인데 국민연금은 64세에 시작됩니다. 그 사이 48개월을 무엇으로 메울지, 공백 개월수 확정과 필요자금 계산부터 55~70세 연령별 소득원 배치와 꺼내는 순서까지 단계별로 정리했습니다.
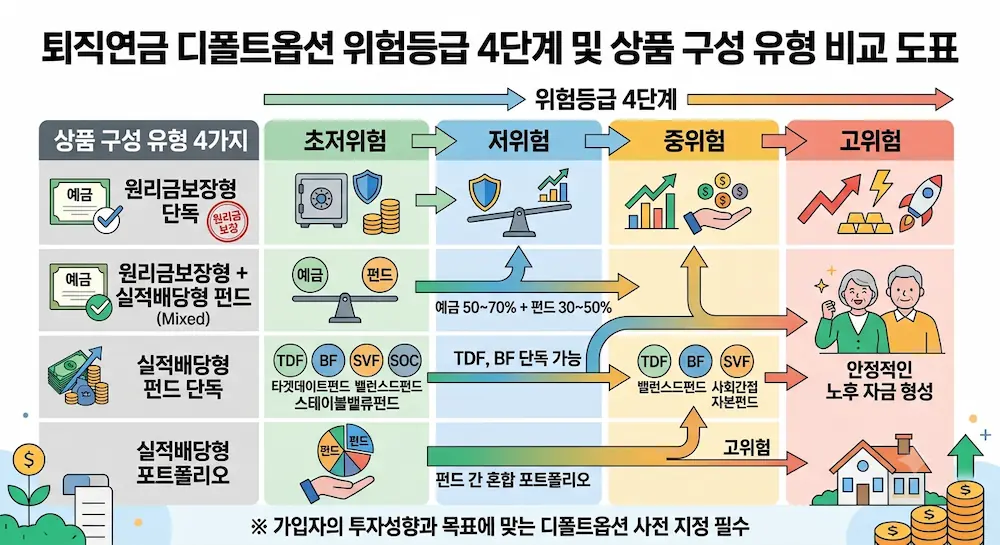
DC·IRP 계좌에 지정만 해두고 잊고 계셨다면, 만기 뒤 42일째에 무엇이 매수되는지부터 확인해야 합니다. 위험등급 네 단계와 상품 구성 유형 네 가지를 표로 비교하고, 지정 이후에도 남는 관리 지점을 정리했습니다.
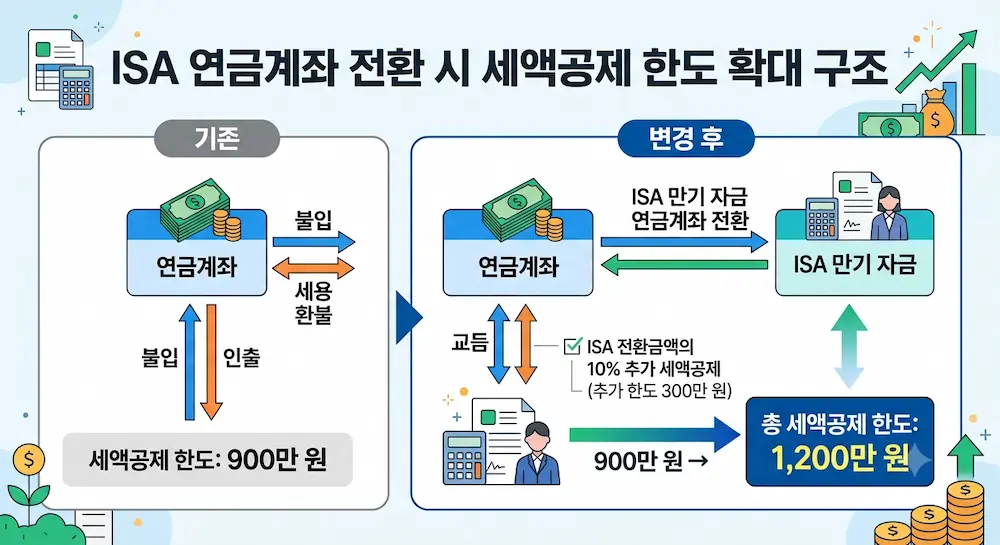
ISA 만기자금을 연금계좌로 옮기면 그해 세액공제 한도가 최대 300만 원 늘어납니다. 금액대별 공제액과 전환 5단계 절차, 만기를 기다리지 않아도 되는 경우를 정리했습니다.
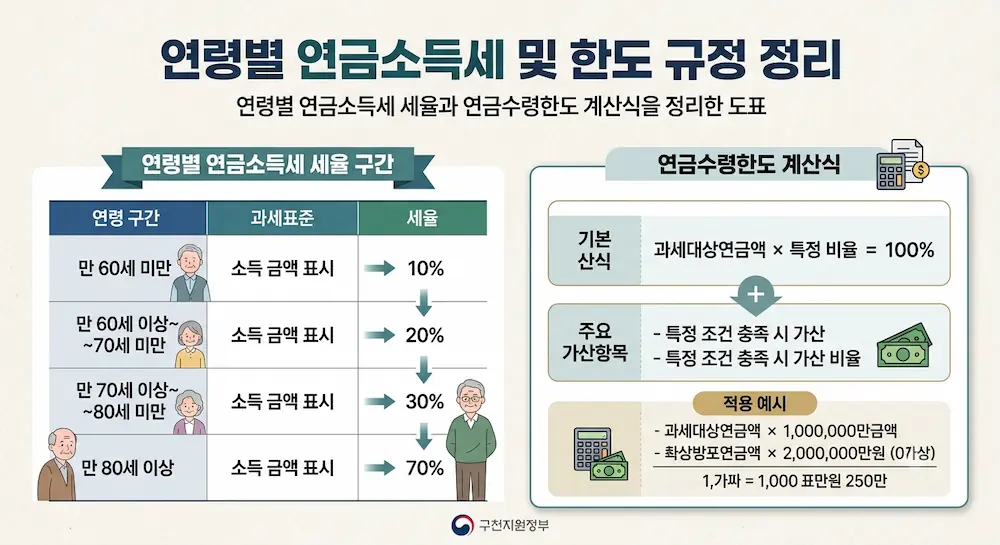
55세 이후 연금계좌에서 돈을 뺄 때 세율을 가르는 것은 나이와 인출 금액입니다. 한도 산식에 1억 원을 대입해 10년치 인출 흐름을 계산하고, 한도를 넘겼을 때의 세 부담까지 비교했습니다.
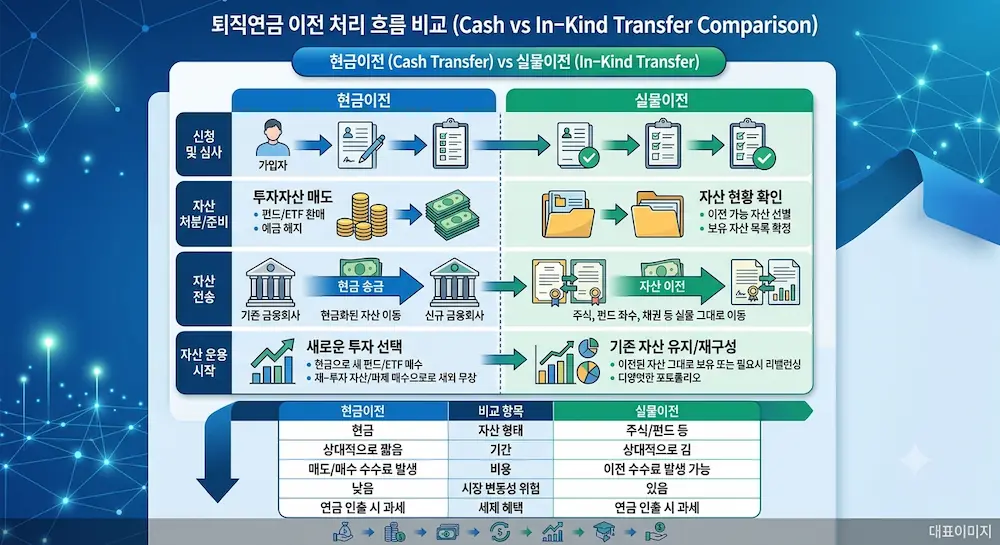
상품을 해지하지 않고 금융회사만 바꾸는 이전 방식이 있습니다. 무엇이 그대로 넘어가고 무엇이 현금으로 바뀌는지, 그 차이가 금액으로 얼마인지 확인해 보세요.
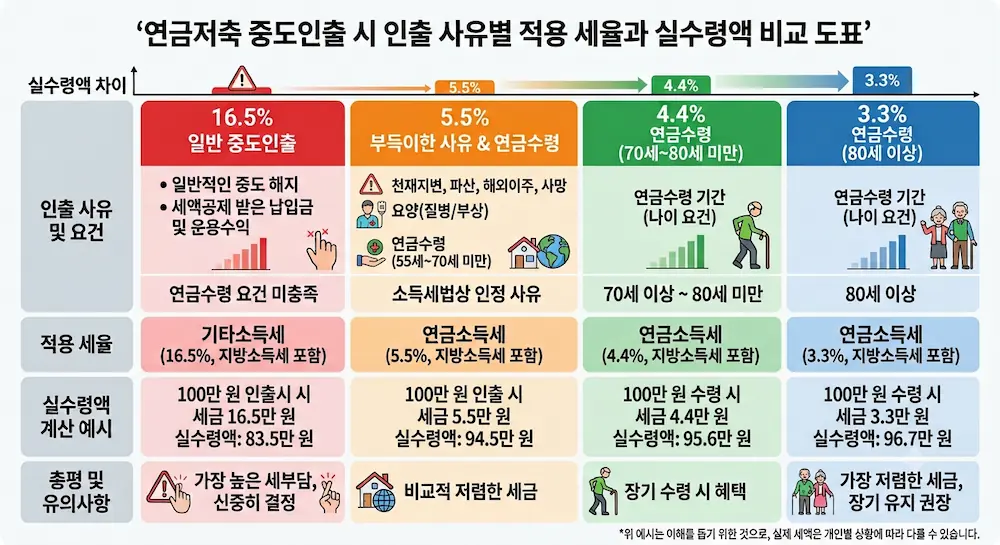
같은 금액을 빼도 인출 사유에 따라 세금이 264만 원 차이 납니다. 계좌에서 어떤 돈부터 빠져나가는지, 저율과세를 받으려면 무엇을 언제까지 내야 하는지 순서대로 정리했습니다. 인출 전 확인할 네 가지도 함께 담았습니다.
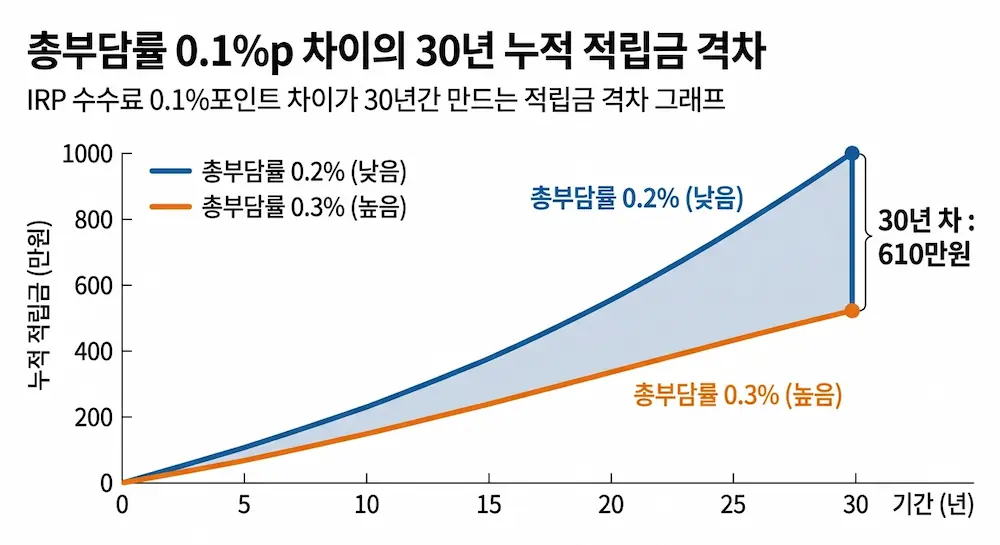
요율표에 적힌 두 줄만으로는 실제 부담을 알 수 없습니다. 세 번째 비용까지 포함한 총부담률을 계산하고, 비교공시에서 내 구간 요율을 찾아 읽는 순서를 정리했습니다.