주택연금, 지금 가입할까 5년 더 갖고 있을까 — 손익분기는 93세
집은 있는데 매달 들어오는 돈이 없을 때, 가입과 보유 사이의 판단 기준은 셋입니다. 다른 소득원, 예상 거주 기간, 상속 계획. 여기에 5년 차이가 만드는 손익분기 계산을 더했습니다
집은 있는데 매달 들어오는 돈이 없을 때, 가입과 보유 사이의 판단 기준은 셋입니다. 다른 소득원, 예상 거주 기간, 상속 계획. 여기에 5년 차이가 만드는 손익분기 계산을 더했습니다
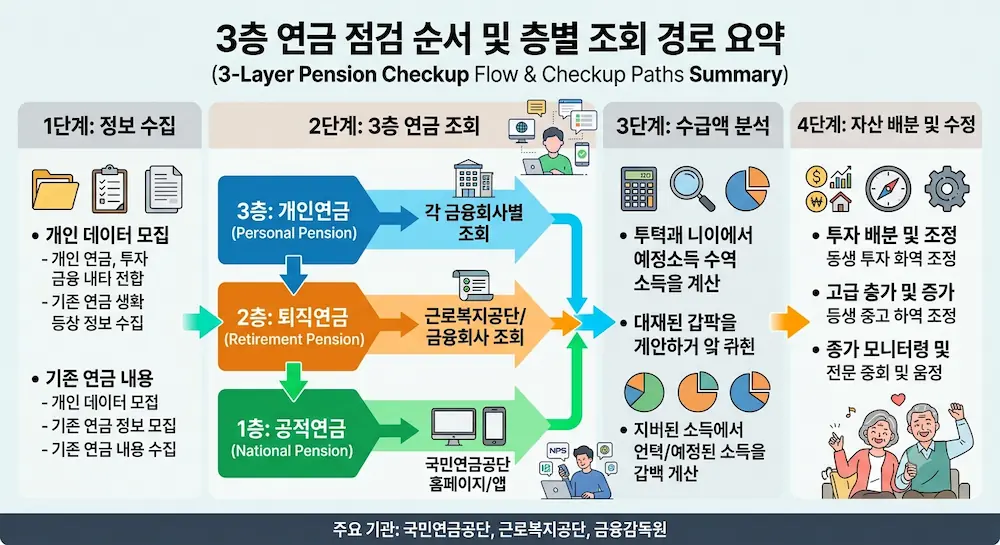
국민연금·퇴직연금·개인연금을 각각 어디서 확인하고 어떤 순서로 합산해야 하는지, 조회 신청 시점부터 부족액 계산까지 네 단계로 정리했습니다. 합산 결과는 본문 계산표에서 직접 검산해 두었습니다.
월급이나 연금 수령액만 보고 기초연금 수급 여부를 판단하면 어긋납니다. 기준은 집과 예금까지 환산한 소득인정액이고, 감액 산식의 입력값은 국민연금 총액이 아닙니다.
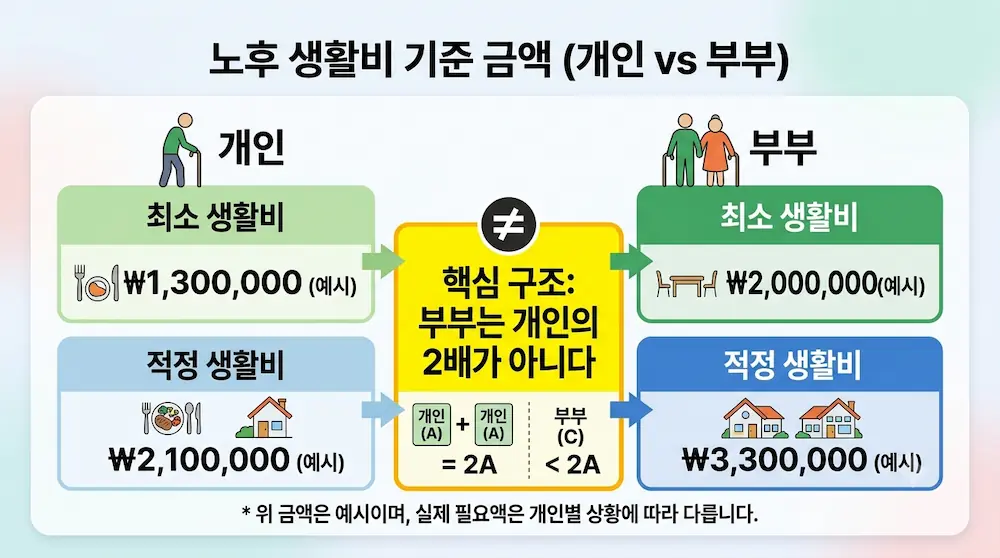
최소·적정 생활비는 과연 누가 정한 금액일까요. 국민노후보장패널조사의 조사 구조와 두 금액의 정의, 개인·부부 기준 차이, 그리고 내 연금 소득으로 채워야 할 부족액 계산표까지 정리했습니다.
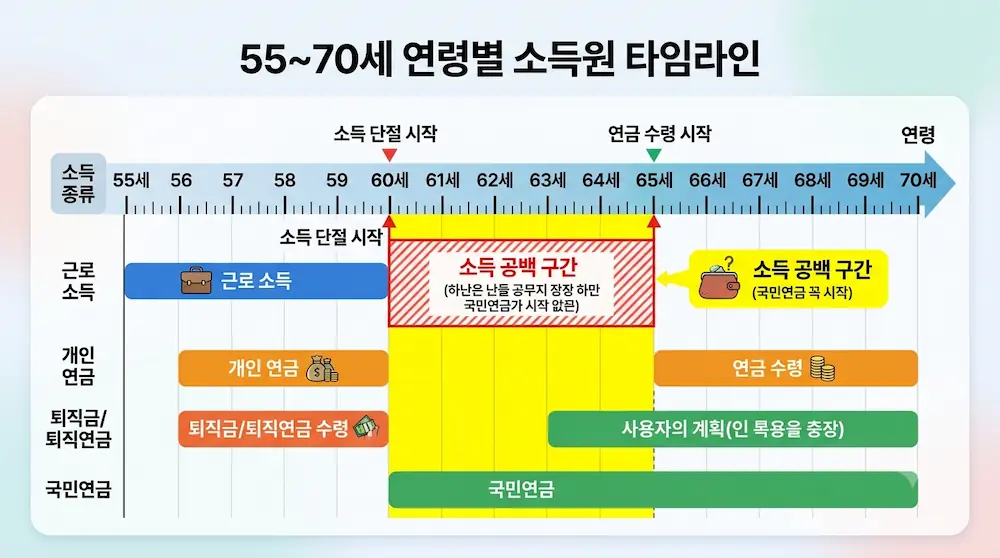
은퇴는 60세인데 국민연금은 64세에 시작됩니다. 그 사이 48개월을 무엇으로 메울지, 공백 개월수 확정과 필요자금 계산부터 55~70세 연령별 소득원 배치와 꺼내는 순서까지 단계별로 정리했습니다.
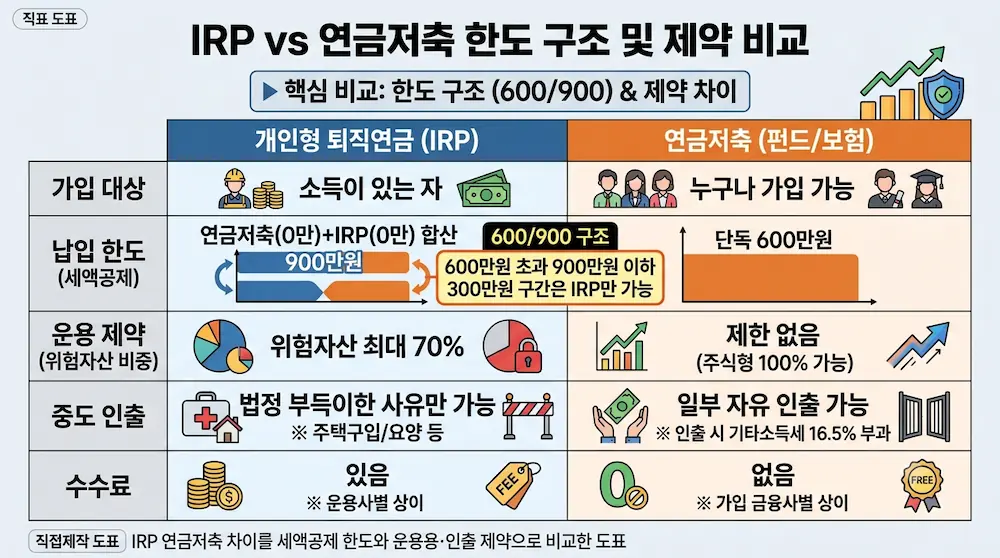
연금저축은 600만원, IRP를 더하면 900만원. 상한의 성격이 다르다는 것만 알아도 배분이 정해집니다. 두 계좌의 8개 항목과 배분별 공제액 계산을 정리했습니다.
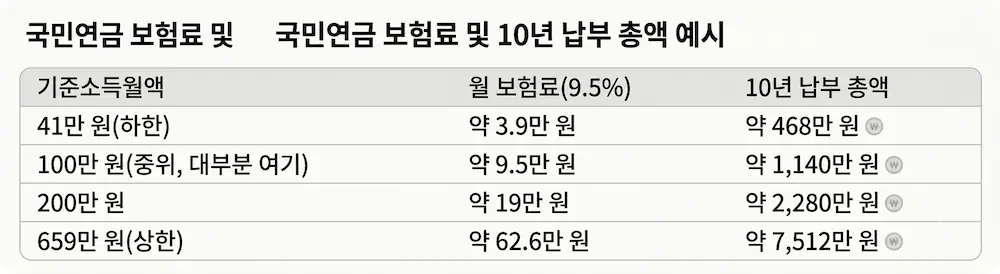
임의가입 최저 보험료는 기준소득월액 하한액이 아니라 중위수 기준소득월액에서 출발합니다. 신청 대상과 제외 대상, 구간별 10년 납부 결과를 검산과 함께 정리했습니다.