컨텐츠로 건너뛰기

The 이코노미스타

  • 홈
  • 국민연금
    • 총정리
  • 퇴직연금·개인연금
    • 총정리
  • 노후 준비
    • 총정리
  • 소개
  • 문의
  • 이용약관 
  • 개인정보처리방침

세액공제

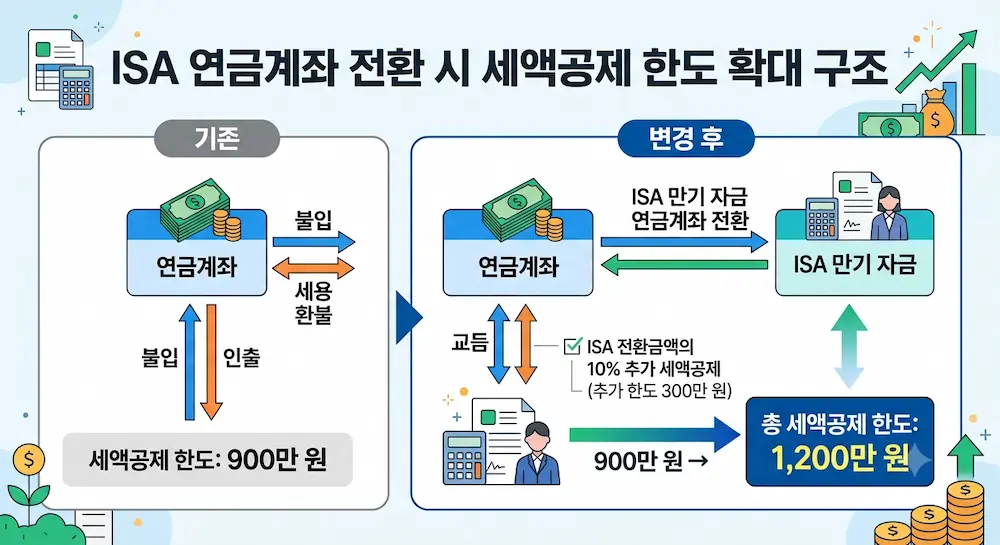
ISA 연금계좌 전환, 세액공제 300만 원 더 받는 조건
2026년 10월 17일2026년 09월 04일 작성자: Economista
ISA 연금계좌 전환 시 세액공제 한도가 900만 원에서 1,200만 원으로 확대되는 구조 도표

ISA 만기자금을 연금계좌로 옮기면 그해 세액공제 한도가 최대 300만 원 늘어납니다. 금액대별 공제액과 전환 5단계 절차, 만기를 기다리지 않아도 되는 경우를 정리했습니다.
카테고리 퇴직연금·개인연금 태그 IRP, ISA, 세액공제, 연금저축, 연말정산 댓글 남기기

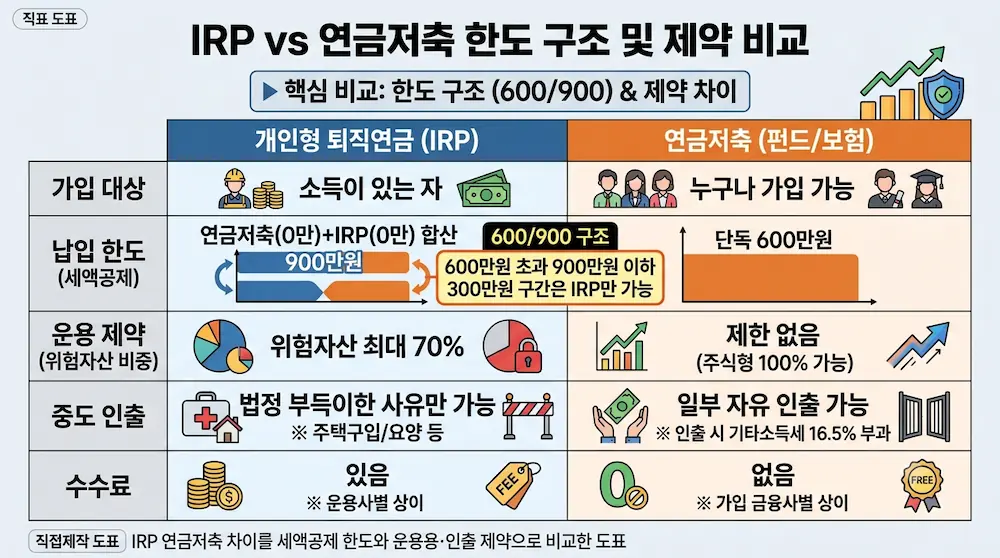
IRP 연금저축 차이 8가지 — 세액공제·수수료·인출 조건 정리

2026년 10월 17일2026년 08월 27일 작성자: Economista
IRP 연금저축 차이를 세액공제 한도와 운용·인출 제약으로 비교한 도표

연금저축은 600만원, IRP를 더하면 900만원. 상한의 성격이 다르다는 것만 알아도 배분이 정해집니다. 두 계좌의 8개 항목과 배분별 공제액 계산을 정리했습니다.

카테고리 퇴직연금·개인연금 태그 IRP, 개인연금, 노후준비, 세액공제, 연금저축 댓글 남기기

최근 글

  • 국민연금 개혁, 월 소득 300만 원이면 보험료는 얼마나 오를까 — 2033년까지 계산표
  • 노후 의료비 대비 4단계: 상한제·장기요양·간병비까지 순서대로
  • 퇴직 후 실업급여 연금 크레딧부터 조기 청구까지, 순서가 중요한 이유
  • 주택연금, 지금 가입할까 5년 더 갖고 있을까 — 손익분기는 93세
  • 퇴직 후 건강보험 피부양자 탈락, 지역가입자 보험료는 얼마나 나올까
© 2026 The 이코노미스타 • 제작됨 GeneratePress