방치된 DC·IRP, 퇴직연금 디폴트옵션으로 넘어가기까지 42일
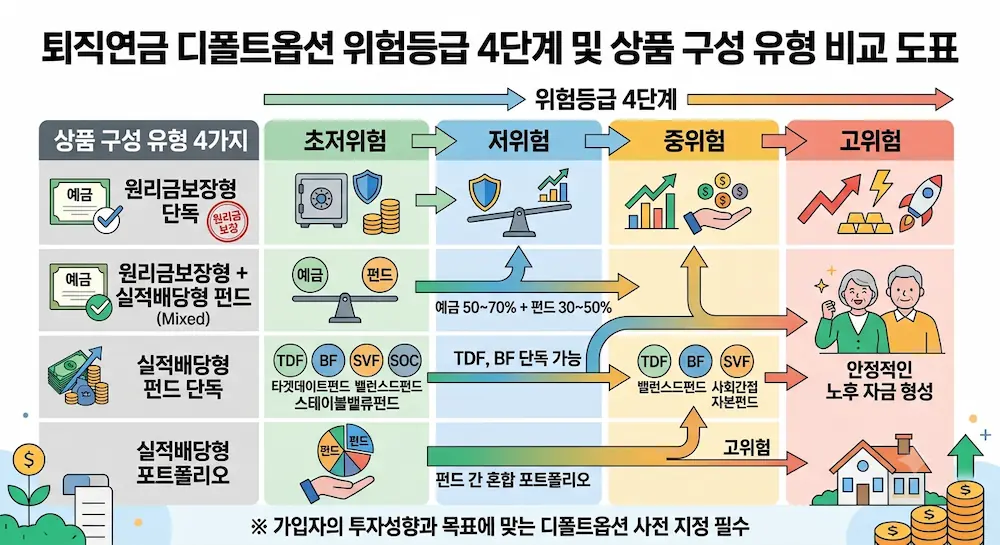
DC·IRP 계좌에 지정만 해두고 잊고 계셨다면, 만기 뒤 42일째에 무엇이 매수되는지부터 확인해야 합니다. 위험등급 네 단계와 상품 구성 유형 네 가지를 표로 비교하고, 지정 이후에도 남는 관리 지점을 정리했습니다.
DC·IRP 계좌에 지정만 해두고 잊고 계셨다면, 만기 뒤 42일째에 무엇이 매수되는지부터 확인해야 합니다. 위험등급 네 단계와 상품 구성 유형 네 가지를 표로 비교하고, 지정 이후에도 남는 관리 지점을 정리했습니다.
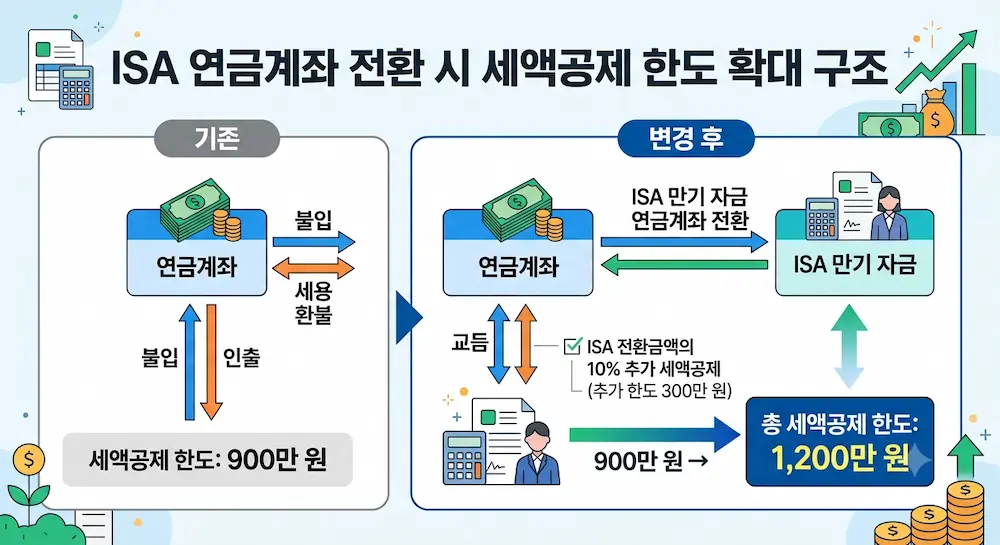
ISA 만기자금을 연금계좌로 옮기면 그해 세액공제 한도가 최대 300만 원 늘어납니다. 금액대별 공제액과 전환 5단계 절차, 만기를 기다리지 않아도 되는 경우를 정리했습니다.
55세 이후 연금계좌에서 돈을 뺄 때 세율을 가르는 것은 나이와 인출 금액입니다. 한도 산식에 1억 원을 대입해 10년치 인출 흐름을 계산하고, 한도를 넘겼을 때의 세 부담까지 비교했습니다.
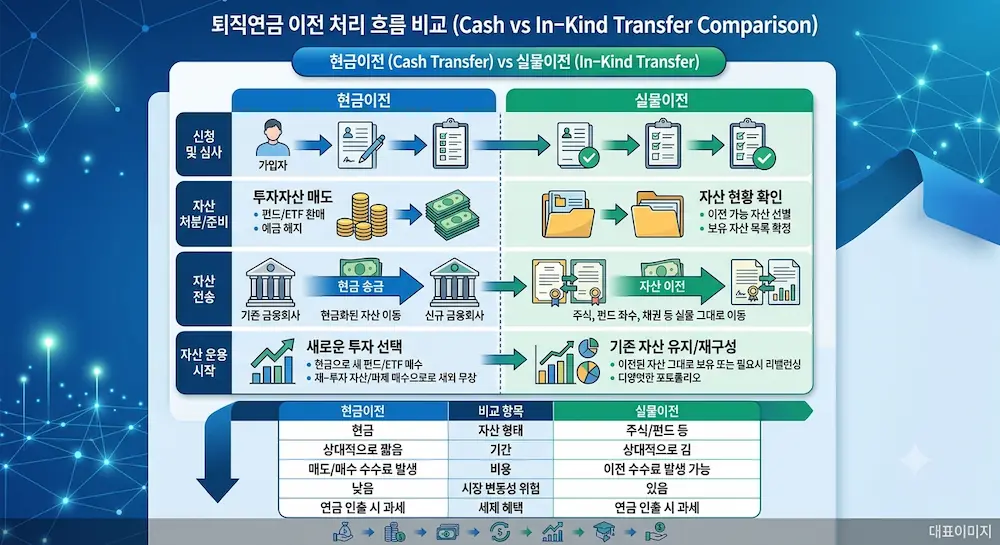
상품을 해지하지 않고 금융회사만 바꾸는 이전 방식이 있습니다. 무엇이 그대로 넘어가고 무엇이 현금으로 바뀌는지, 그 차이가 금액으로 얼마인지 확인해 보세요.
요율표에 적힌 두 줄만으로는 실제 부담을 알 수 없습니다. 세 번째 비용까지 포함한 총부담률을 계산하고, 비교공시에서 내 구간 요율을 찾아 읽는 순서를 정리했습니다.
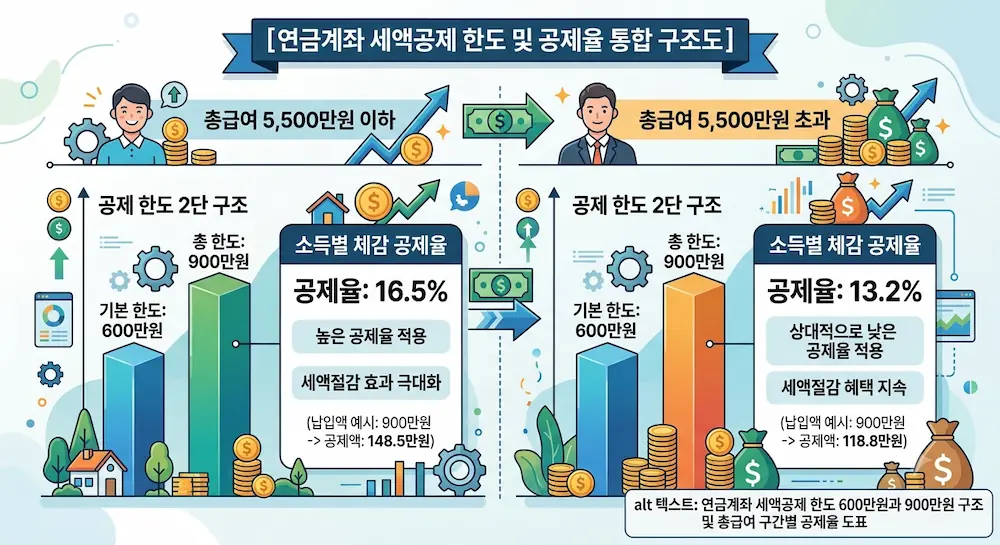
연금저축 600만원과 IRP 합산 900만원, 두 겹으로 걸리는 한도를 납입 조합표로 풀고 총급여 구간별 환급액을 검산까지 붙여 계산했습니다. 산출세액 한도와 ISA 전환 추가 300만원도 함께 정리합니다.
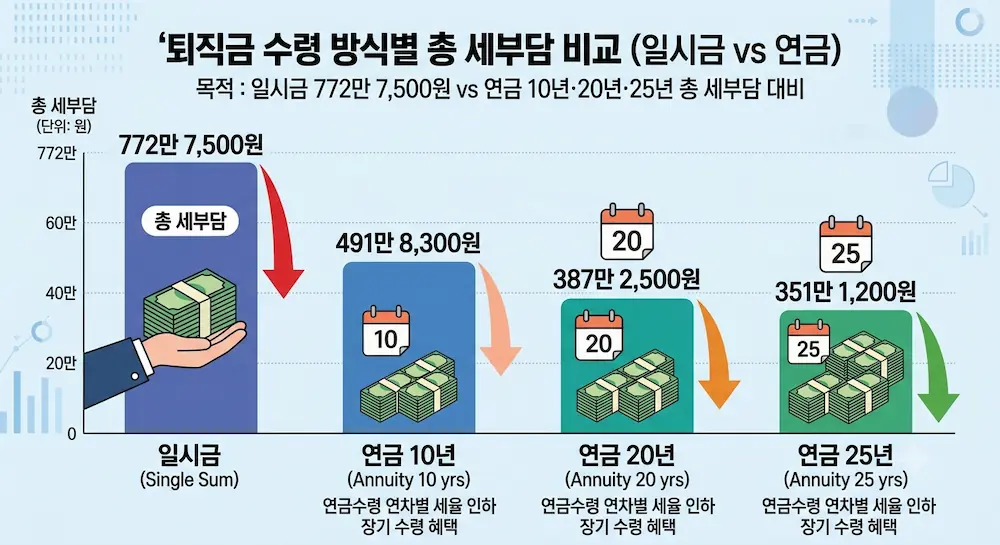
같은 퇴직급여라도 일시금이냐 연금이냐에 따라 세금이 달라집니다. 근속 20년·2억원을 기준으로 두 방식의 총 세부담을 직접 계산하고, 감면이 적용되지 않는 경우와 일시금이 나은 구간까지 짚었습니다.
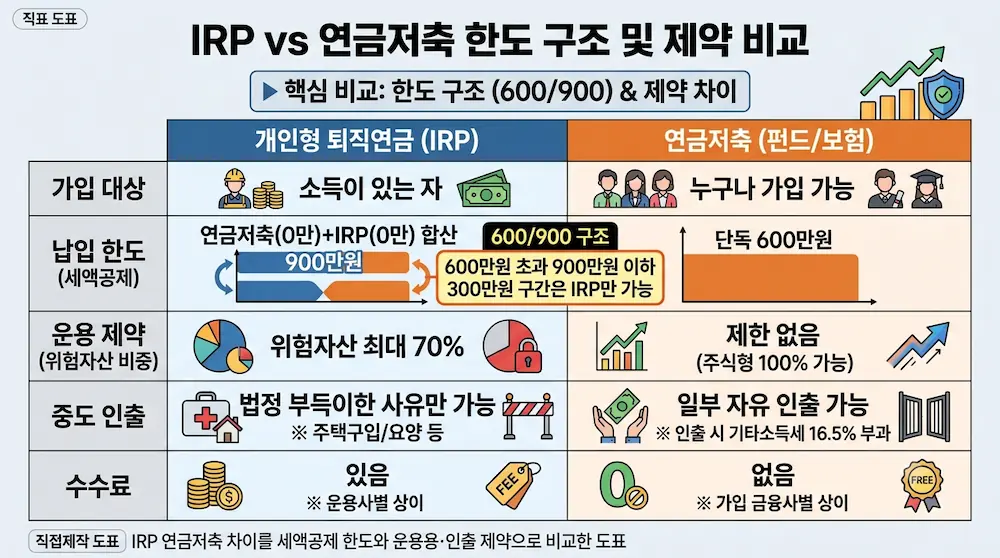
연금저축은 600만원, IRP를 더하면 900만원. 상한의 성격이 다르다는 것만 알아도 배분이 정해집니다. 두 계좌의 8개 항목과 배분별 공제액 계산을 정리했습니다.