국민연금 개혁, 월 소득 300만 원이면 보험료는 얼마나 오를까 — 2033년까지 계산표
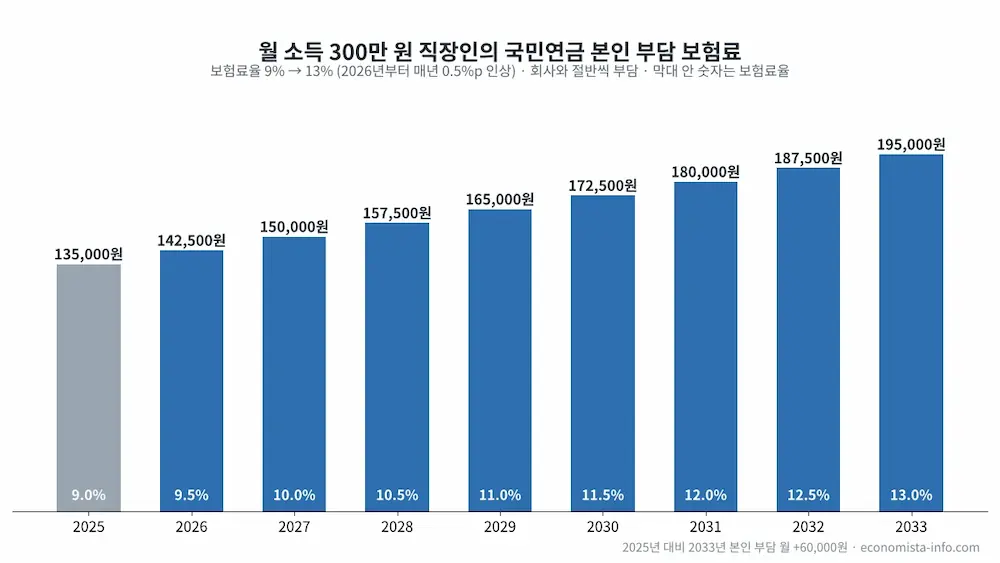
보험료율 9%가 2033년 13%로 오르면 직장인 본인 부담은 월 6만 원 늘어납니다. 43%가 이미 낸 기간에 적용되는지, 크레딧과 지역가입자 지원은 무엇이 바뀌었는지 개혁 전·후를 비교했습니다.
보험료율 9%가 2033년 13%로 오르면 직장인 본인 부담은 월 6만 원 늘어납니다. 43%가 이미 낸 기간에 적용되는지, 크레딧과 지역가입자 지원은 무엇이 바뀌었는지 개혁 전·후를 비교했습니다.
소득이 끊겼을 때 고지서를 그냥 둘지 신고할지는 몇 년 뒤 연금액과 유족연금 요건에서 결과가 갈립니다. 두 상태의 차이를 항목별로 정리하고, 나중에 메울 때 드는 비용을 소득 구간별로 계산했습니다.
연금을 받으면서 일하면 정말 깎일까요? 감액이 시작되는 소득선과 구간별 산식, 총급여 8,000만 원 사례 계산까지 순서대로 짚어봅니다.
출산·군복무·실업 세 가지 크레딧의 인정 조건과 반영 시점이 어떻게 다른지, 12개월이 붙었을 때 월 연금액이 얼마나 오르는지 계산으로 확인해 봅니다.
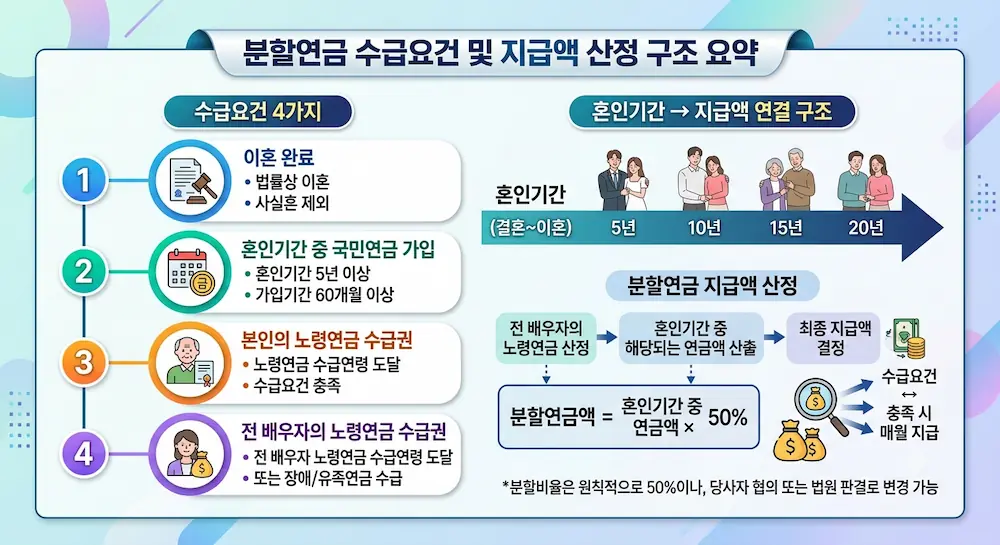
이혼했다고 자동으로 받는 것이 아닙니다. 혼인기간 5년의 진짜 기준, 겹치는 기간이 지급액을 어떻게 바꾸는지, 놓치면 소멸하는 두 개의 기한을 표로 정리했습니다.
유족연금은 사망자 가입기간에 따라 기본연금액의 40~60%가 지급되고, 배우자·자녀·부모 순으로 최우선 순위자 한 명에게만 나옵니다. 본인 노령연금과의 중복급여 선택 기준까지 계산으로 정리했습니다.
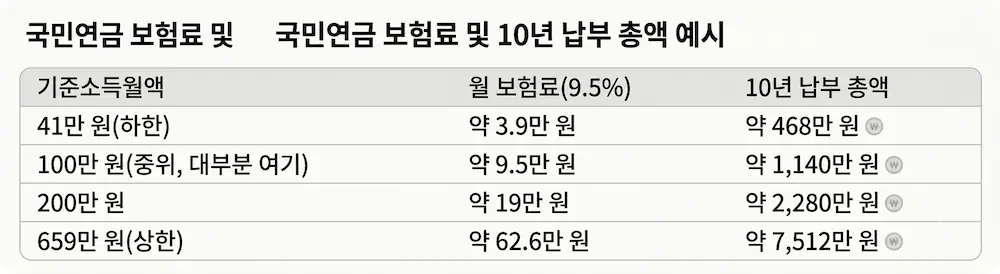
임의가입 최저 보험료는 기준소득월액 하한액이 아니라 중위수 기준소득월액에서 출발합니다. 신청 대상과 제외 대상, 구간별 10년 납부 결과를 검산과 함께 정리했습니다.
과거 보험료를 내지 못한 기간을 지금 시점 보험료로 채우는 추납 제도. 자격 조건과 대상 기간 3유형을 표로 정리하고, 개월 수를 늘려도 회수기간이 106개월에서 변하지 않는 이유를 계산으로 확인합니다.
60세가 되면 국민연금 고지서는 멈춥니다. 가입기간이 10년에 모자란다면 65세 생일 전날까지가 마지막 기회입니다. 보험료 부담액과 다른 선택지와의 차이를 계산표로 확인해보세요.
연기 1년당 7.2%씩 늘어나는 대신 그만큼 못 받는 기간이 생깁니다. 회수에 걸리는 시간은 왜 연기 기간과 무관하게 같은지, 그리고 5년을 꽉 채우는 것이 언제 손해가 되는지 계산으로 확인합니다.